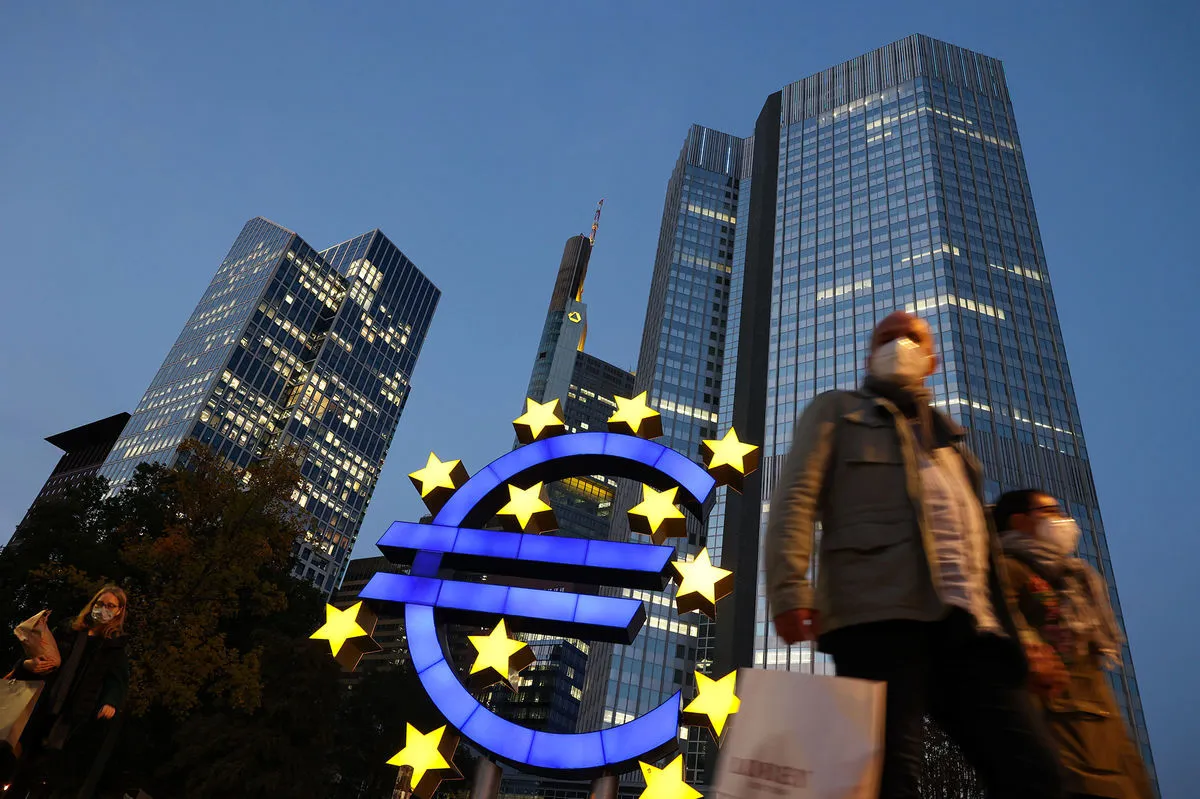
به گزارش خبرنگار بینالملل ایبنا، تحولات پرشتاب نظام بانکداری قاره سبز بار دیگر نشان داد که چگونه تغییرات ظریف در مقررات فنی میتواند نقشه قدرت مالی را در اروپا بازنویسی کند.
گزارشها حاکی است در حالی که رقابت سنتی میان موسسات اعتباری و شرکتهای بیمه همواره بر پایه تقسیم بازارهای تخصصی شکل گرفته بود، اکنون تسهیلات مقرراتی اتحادیه اروپا راه را برای هجوم بانکها به قلمرو پربازده بیمه هموار ساخته است. در این میان، جاهطلبیهای بانکی مانند یونیکردیت در تصاحب کومرتسبانک آلمان، پرده از شکاف نظارتی عمیقی برداشته که خشم فعالان صنعت بیمه را برانگیخته است.
اهرم مقرراتی و تولد مزیت رقابتی
قاعده موسوم به سازش دانمارکی در مقررات کفایت سرمایه اتحادیه اروپا، به بانکها اجازه میدهد سهام شرکتهای بیمه تابعه را به جای کسر مستقیم از سرمایه لایه یک، با وزندهی ریسک محاسبه کنند. این سازوکار نظارتی که در اصل پس از بحران مالی برای جلوگیری از افت ناگهانی ثبات گروههای مالی ترکیبی تدوین شده بود، اکنون ماهیتی کاملا هجومی یافته است، به طوری که با دائمی شدن این امتیاز در بازنگری مقررات بانکی اروپا، موسسات پولی توانستهاند میلیونها یورو سرمایه آزاد کنند و دست بالا را در بازار رقابت حفظ نمایند.
روزنامه آلمانی هاندلزبلات با انتشار تحلیلی درباره تقابل تازه غولهای پولی و بیمهای، به پیامدهای راهبردی این مقررات بر تحرکات بانکی اشاره کرده است. بر این اساس، موسساتی که پیشتر ناچار بودند سرمایه سنگینی را به عنوان پشتوانه ریسک سهام بیمهای کنار بگذارند، ناگهان ظرفیت وامدهی و خرید داراییهای جدید خود را تقویت شده دیدهاند.
این انعطاف مالی سبب شده است تا مرزهای جدایی خدمات بیمه و بانکداری بیش از هر زمان دیگری در هم تنیده شود. پیامد طبیعی چنین مزیتی، انگیزه فزاینده بانکها برای ورود به بخش بیمه عمر و مدیریت ثروت به بهای تضعیف شرکتهای سنتی بیمه بوده است.
یونیکردیت و خیز به سوی کومرتسبانک
بانک ایتالیایی یونیکردیت به رهبری «آندریا اورسل» یکی از برجستهترین نمونههای بهرهگیری هوشمندانه از این قانون برای خریدهای فرامرزی است. این بانک که برای تملک کامل کومرتسبانک آلمان تحت فشار فزایندهای بر نسبت سرمایه پایه خود قرار داشت، توانست با تکیه بر سازش دانمارکی این فشار مالی را خنثی کند. چراغ سبز بانک مرکزی اروپا برای ادغام ترازنامهای داراییهای بیمهای، دهها نقطه پایه به نسبت سرمایه یونیکردیت افزود و مسیر خرید بانک آلمانی را هموارتر ساخت.
خبرگزاری رویترز در گزارشی پیرامون تغییر رویکرد یونیکردیت به بازگرداندن فعالیتهای بیمه به ساختار داخلی خود، ابعاد این جهش نظارتی را بازتاب داده و نوشته است که همین آزادسازی سرمایه به بانکهای مهاجم اجازه میدهد ریسکهای بزرگ خرید سهام را در بازار بانکی بدون واهمه از تنبیه نظارتی مدیریت کنند.
در عمل، سودآوری بخش بیمه به منبعی پایدار برای تغذیه جاهطلبیهای بزرگ تجاری در اروپا بدل شده است. چنین جابهجایی مالی، دست یونیکردیت را برای غلبه بر مقاومتهای سیاسی برلین در تصاحب دومین بانک تجاری بزرگ آلمان بازتر کرده است.
اعتراض بیمهگران و برهمخوردن زمین بازی
شرکتهای بیمه بزرگ اروپایی نظیر آلیانتس و جنرالی، این شرایط را نقض آشکار عدالت رقابتی قلمداد میکنند. از منظر آنان، بانکها نه تنها به عنوان کانال توزیع محصولات بیمهای کمیسیونهای کلان دریافت میکنند، بلکه با کنترل مستقیم بیمهگران، بازار را به انحصار میکشند. موسسات بیمه همچنین معتقدند سختگیری قوانین سرمایهای سولونسی دو برای بیمهگران، دست آنها را در قیاس با رقبای بانکی به شدت بسته است.
پایگاه تحلیلی یو تودی با تحلیل تصمیمات ناظران بانکی اروپا، جزئیات تقویت سرمایهای بانکها از محل این دستورالعمل را مورد انتقاد قرار داده و تاکید کرده است که شرکتهای بیمه خود را قربانی دوگانگی استانداردهای نظارتی در بخش مالی اروپا میدانند، امری که حاشیه سود آنها را تهدید میکند.
آنها هشدار میدهند که این روند، شرکتهای تخصصی بیمه را به پیمانکاران دستدوم در زنجیره ارزش غولهای اعتباری تقلیل میدهد. علاوه بر این، انتقال ریسکهای بیمهای به دل دفاتر بانکی میتواند در شرایط بحرانی، بار دیگر ثبات بخش پولی را با خطر جدی روبهرو سازد.
بازآرایی ساختار ادغام و تملک در اروپا
انگیزه بانکها برای خرید و ادغام شرکتهای بیمه اکنون از یک همکاری تجاری ساده فراتر رفته و به استراتژی تثبیت سرمایه مبدل شده است. موسسات بانکی برای کاهش وابستگی به درآمدهای ناشی از بهره که با افت نرخها نوسان مییابد، درآمدهای مبتنی بر کارمزد بیمه را هدف گرفتهاند. به گزارش پایگاه تحلیلی بیاسآیسی این دگرگونی راهبردی، به موجی از قراردادهای خرید شرکتهای مدیریت دارایی و شرکتهای بیمه زندگی در سراسر منطقه یورو دامن زده است.
در نهایت، پویایی جدید بازار مالی اروپا به معنای پایان مرزبندیهای سنتی میان بانکداری و خدمات پوشش ریسک است. شرکتهای مستقل بیمه ناچارند یا به شراکتهای اجباری با بانکها تن دهند یا استقلال خود را در برابر پیشنهادهای خرید حفظ کنند. این آرایش جدید، زمینهساز شکلگیری سوپرمارکتهای عظیم مالی در قاره اروپا خواهد شد که کنترل بخش عمده پساندازهای خرد را در دست میگیرند.
بازنگری در مناسبات نظارتی نظام پولی اروپا بار دیگر نشان داد که دسترسی به سرمایه ارزان و مقررات منعطف، تعیینکننده اصلی توازن قوا میان بازیگران مالی است. تثبیت سازش دانمارکی عملا توانمندی بانکها را در مصاف با شرکتهای بیمه دوچندان کرده و روند ادغامهای فرامرزی نظیر تصاحب کومرتسبانک توسط یونیکردیت را سرعت بخشیده است.
در این شرایط اگر نهادهای ناظر اروپایی نتوانند زمین بازی برابری میان الزامات سرمایهای بانکها و بیمهگران ایجاد کنند، صنعت بیمه به تدریج زیر سایه نهادهای بانکی محو خواهد شد و بازارهای مالی با خطرات تجمیع ریسک در ابعادی به مراتب گستردهتر از گذشته مواجه میشوند.